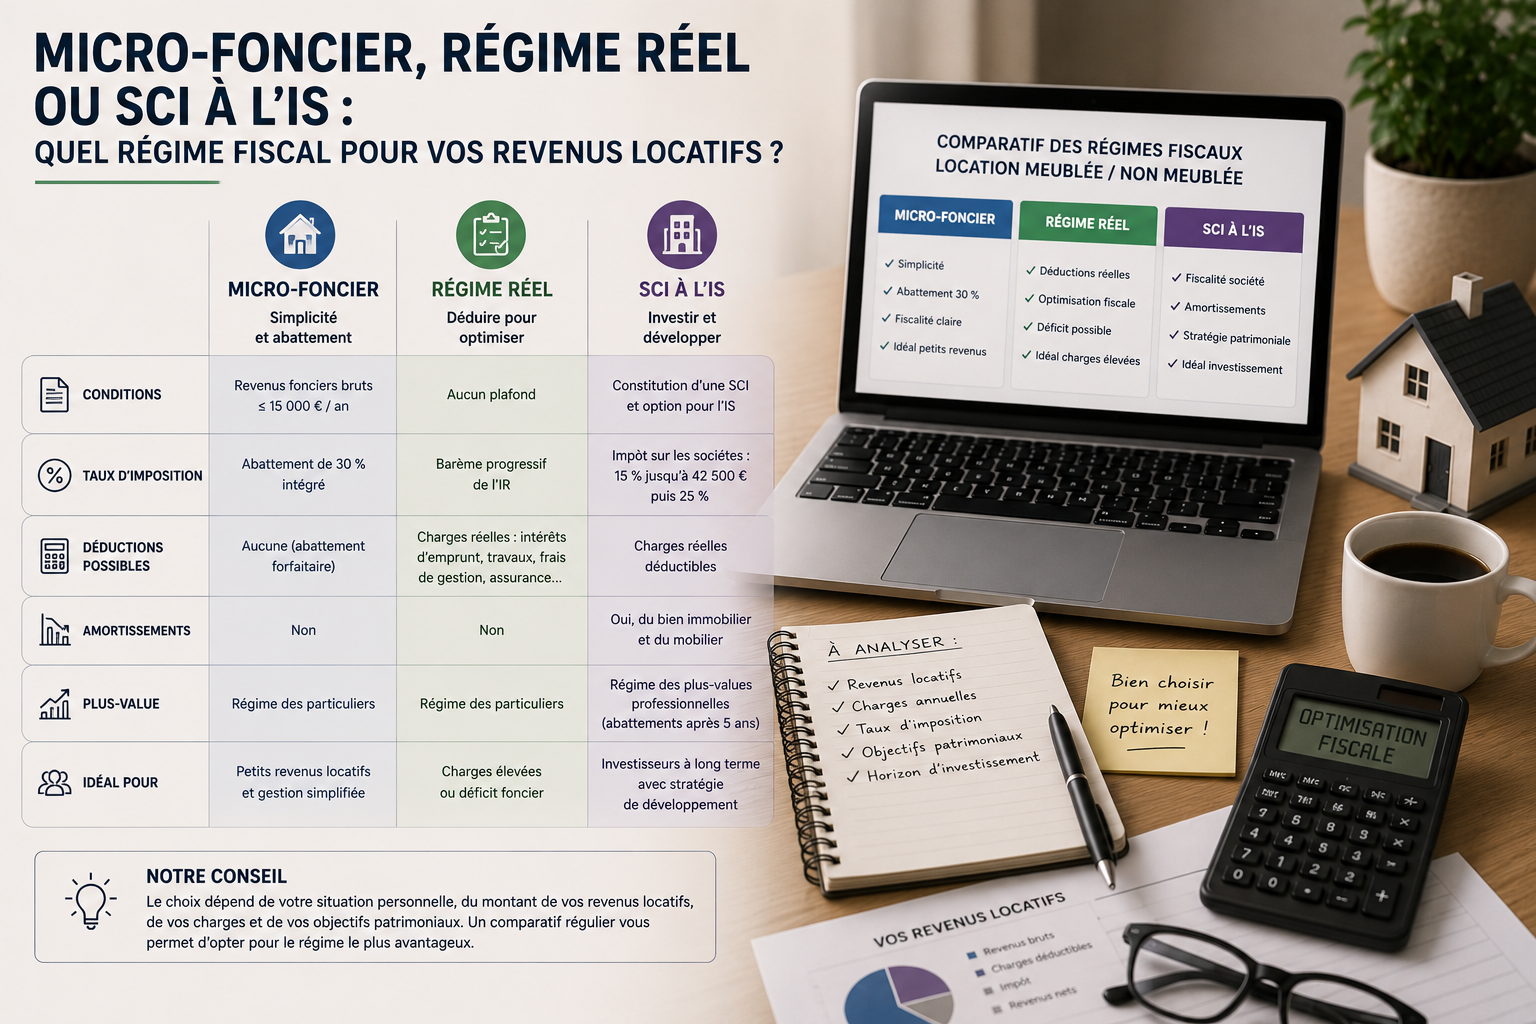
Chaque année, des milliers de propriétaires bailleurs paient trop d'impôts faute d'avoir choisi le bon régime fiscal. Micro-foncier, régime réel, SCI à l'IS : ces trois options coexistent dans le droit fiscal français, mais leurs mécanismes et leurs pièges sont radicalement différents. Tour d'horizon pour faire le bon choix.
Le micro-foncier : simple mais limité
Le micro-foncier est le régime par défaut pour les propriétaires dont les revenus fonciers bruts annuels n'excèdent pas 15 000 €. Son fonctionnement est d'une simplicité redoutable : l'administration applique un abattement forfaitaire de 30 % sur vos loyers bruts, et vous êtes imposé sur les 70 % restants.
Ce régime convient parfaitement si vos charges réelles sont inférieures à 30 % de vos recettes : peu de travaux, pas d'emprunt en cours, bien en bon état. Mais dès que vos charges dépassent ce seuil — intérêts d'emprunt, ravalement, remplacement de chaudière ; le micro-foncier vous fait payer trop d'impôts. Il est alors temps de basculer au régime réel.
À noter : le micro-foncier est incompatible avec certains dispositifs fiscaux comme la loi Malraux ou les monuments historiques, et ne s'applique pas aux locations meublées.
Le régime réel : déduire toutes ses charges
Au régime réel, vous déclarez vos loyers bruts et déduisez l'ensemble de vos charges effectivement supportées. La liste est longue et avantageuse :
- Intérêts d'emprunt et frais de dossier bancaire liés au financement du bien.
- Taxe foncière, à l'exclusion de la taxe d'enlèvement des ordures ménagères.
- Primes d'assurance : propriétaire non occupant (PNO), garantie loyers impayés (GLI).
- Frais de gestion locative et honoraires d'agence.
- Travaux d'entretien et de réparation (hors construction, reconstruction ou agrandissement).
- Charges de copropriété non récupérables auprès du locataire.
- Frais de procédure en cas de contentieux locatif.
- Honoraires de comptabilité, si vous faites appel à un professionnel.
L'atout majeur du régime réel est le déficit foncier : si vos charges dépassent vos recettes, la différence est imputable sur votre revenu global dans la limite de 10 700 € par an (ou 21 400 € pour certains travaux de rénovation énergétique). Le surplus est reportable sur les revenus fonciers des 10 années suivantes.
Ce régime est incontournable dès lors que vous réalisez des travaux importants ou que votre emprunt est récent et génère des intérêts significatifs.
La SCI à l'IS : une logique d'entreprise
La Société Civile Immobilière soumise à l'Impôt sur les Sociétés fonctionne selon une logique comptable radicalement différente. Le résultat imposable est calculé comme en entreprise, avec deux avantages majeurs et un piège à connaître.
Les avantages :
- L'amortissement du bien immobilier (hors valeur du terrain) vient chaque année réduire le résultat imposable, parfois jusqu'à neutraliser totalement l'impôt pendant plusieurs années, contrairement à l'IR où aucun amortissement n'est admis.
- Un taux d'imposition réduit et stable : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà, nettement inférieur à une TMI élevée ; d'autant plus intéressant si les bénéfices ne sont pas distribués, ce qui permet de capitaliser sans alourdir la fiscalité personnelle des associés.
Le piège de la revente : à la cession, la plus-value est calculée sur la valeur nette comptable (prix d'acquisition moins les amortissements pratiqués). Plus vous avez amorti, plus la plus-value taxable sera élevée. Ce régime est donc adapté aux patrimoines que l'on conserve sur le long terme et qui ne distribuent pas régulièrement. Si vous envisagez de revendre dans 10 à 15 ans, la SCI à l'IS peut s'avérer fiscalement coûteuse.
Comment choisir ?
Voici une grille de lecture simplifiée pour orienter votre décision :
- Charges réelles faibles, pas de travaux ni d'emprunt en cours → Micro-foncier
- Charges réelles supérieures à 30 % des loyers (travaux, emprunt récent) → Régime réel
- TMI élevée et intérêts d'emprunt importants en début de crédit → Régime réel (déficit foncier)
- Patrimoine déjà capitalisé, loyers nets élevés, conservation très long terme → SCI à l'IS
- Projet de revente à moyen terme (10 à 15 ans) → Micro-foncier ou régime réel — éviter l'IS
- Location meublée → Micro-BIC ou régime réel BIC (le micro-foncier classique ne s'applique pas)
Dans tous les cas, une consultation avec un expert-comptable ou un conseiller en gestion de patrimoine est recommandée avant de changer de régime ; le passage à l'IS est irréversible.
Et managerimmo.fr dans tout ça ?
Quel que soit votre régime fiscal, managerimmo.fr vous accompagne au quotidien. Le logiciel est conçu pour gérer aussi bien les patrimoines en IR (micro-foncier ou régime réel) que les SCI à l'IS : suivi des recettes et des charges, calcul automatique des indicateurs fiscaux, distinction entre charges déductibles et non déductibles, et génération des exports structurés pour faciliter votre déclaration ou celle de votre comptable.
Fini les tableaux Excel laborieux : chaque loyer encaissé, chaque charge payée est tracé, catégorisé et prêt à l'emploi au moment de la déclaration.