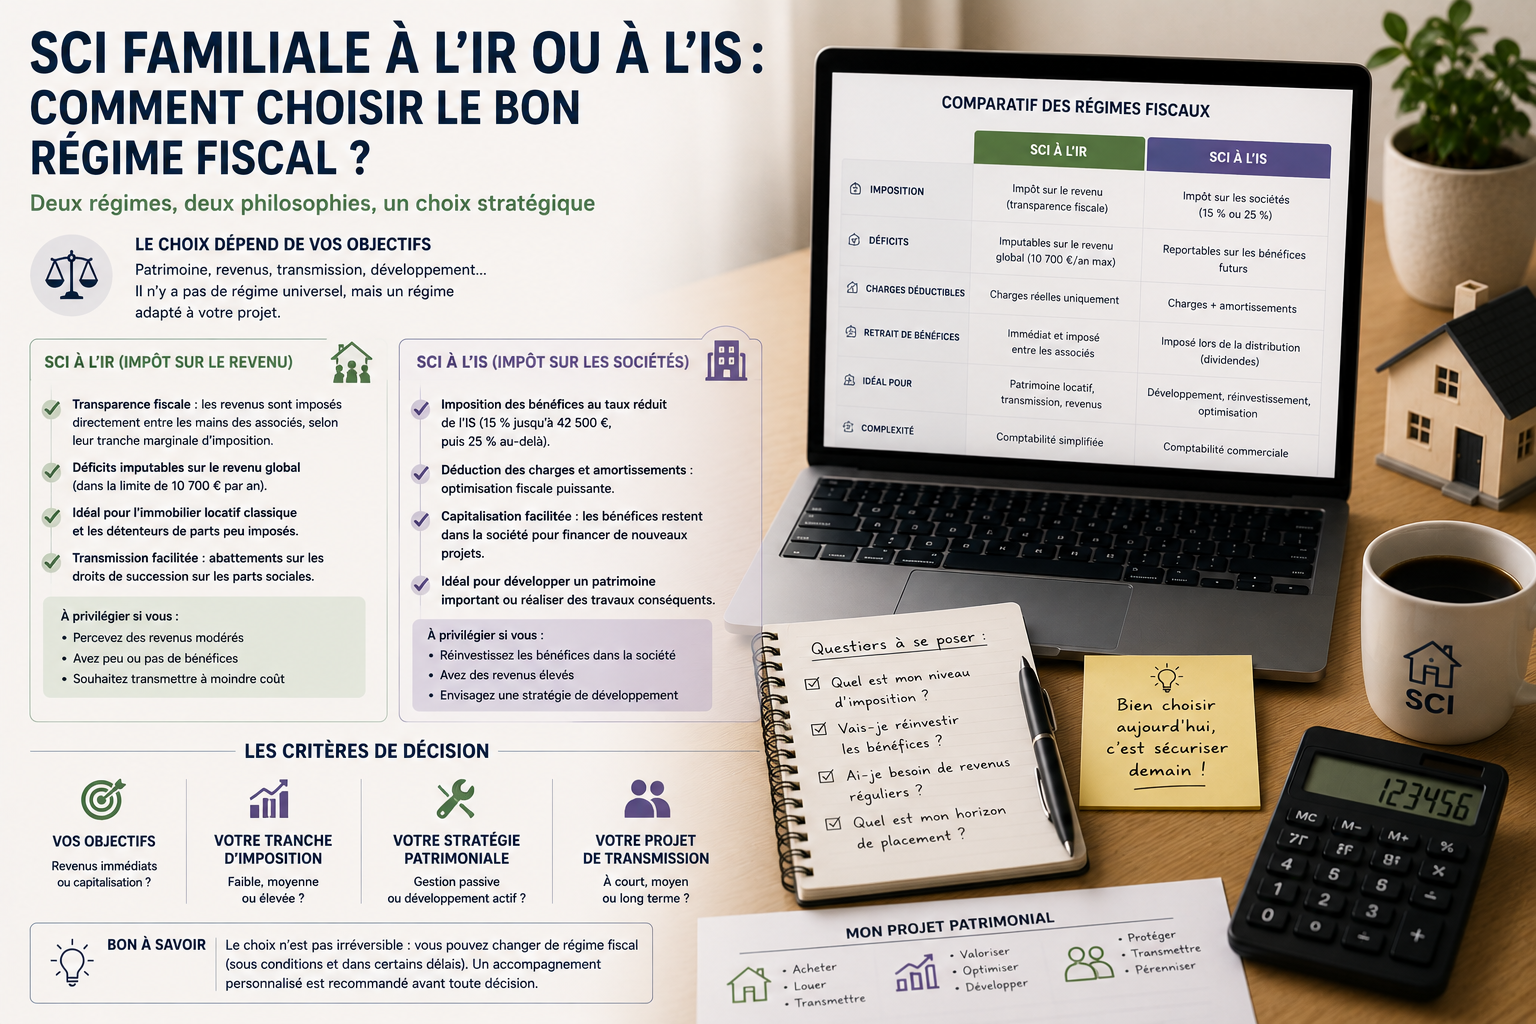
Lorsqu'on crée une SCI familiale pour gérer un patrimoine immobilier, l'une des premières décisions stratégiques concerne le régime fiscal : impôt sur le revenu (IR) ou impôt sur les sociétés (IS). Ce choix conditionne toute la fiscalité de votre investissement et il est, dans la plupart des cas, irrévocable.
SCI à l'IR : la transparence fiscale
Par défaut, toute SCI est soumise à l'IR. La société est dite « transparente » : chaque associé déclare sa quote-part des résultats directement dans sa déclaration personnelle. Les loyers s'ajoutent aux autres revenus du foyer fiscal et sont imposés à la tranche marginale d'imposition (TMI), qui peut atteindre 45 %.
Avantages de l'IR
- Le déficit foncier (travaux, intérêts d'emprunt) est imputable sur le revenu global du foyer, dans la limite de 10 700 € par an; un levier puissant en phase d'emprunt ou de travaux.
- Pas de double imposition : les revenus sont taxés une seule fois, au niveau de l'associé, qu'ils soient distribués ou non.
- Régime des plus-values des particuliers à la revente, avec abattements pour durée de détention (exonération totale d'impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans).
- Comptabilité simplifiée, souvent en trésorerie, sans obligation de bilan complexe.
Inconvénients de l'IR
- Imposition à la TMI personnelle, qui peut grimper jusqu'à 45 %, à laquelle s'ajoutent 17,2 % de prélèvements sociaux sur les revenus fonciers soit plus de 60 % pour les contribuables les plus imposés.
- Aucun amortissement du bien n'est déductible, contrairement à l'IS, ce qui augmente la base imposable une fois l'emprunt remboursé.
- Chaque associé est imposé sur sa quote-part de bénéfice même si aucune somme n'est effectivement distribuée (pas de trésorerie perçue).
SCI à l'IS : l'imposition au niveau de la société
Sur option irrévocable, une SCI peut opter pour l'IS. La société est alors opaque : elle paie elle-même l'impôt sur ses bénéfices, à 15 % jusqu'à 42 500 € (taux réduit PME) puis 25 % au-delà.
Avantages de l'IS
- Taux d'imposition stable et souvent plus faible que la TMI, surtout pour les associés fortement imposés.
- Le bien immobilier (hors terrain) peut être amorti comptablement, ce qui réduit fortement, voire neutralise, le bénéfice imposable pendant plusieurs années.
- Toutes les charges réelles de gestion (comptabilité, frais divers) sont déductibles.
- Les bénéfices non distribués restent dans la société sans imposition supplémentaire au niveau des associés, ce qui favorise la capitalisation.
Inconvénients de l'IS
- Double imposition en cas de distribution : IS payé par la société, puis flat tax de 30 % (ou barème progressif) sur les dividendes perçus par l'associé.
- À la revente, la plus-value est calculée sur la valeur nette comptable (après déduction des amortissements pratiqués), sans abattement pour durée de détention, la fiscalité de sortie est généralement bien plus lourde qu'à l'IR.
- Comptabilité plus lourde et coûteuse (bilan, compte de résultat), nécessitant le plus souvent un expert-comptable.
- L'option est irrévocable : il n'est pas possible de revenir à l'IR par la suite, sauf cas très encadrés.
- Les déficits restent cantonnés à la société et ne sont imputables que sur les bénéfices futurs de la SCI, jamais sur le revenu global du foyer.
Deux exemples chiffrés
Cas 1 : Fort endettement, TMI élevée : Vous avez emprunté 300 000 € à 4 %. Les intérêts la première année (~12 000 €) créent un déficit foncier. À l'IR, ce déficit réduit votre revenu global. À l'IS, il reste dans la société sans effet immédiat. L'IR est clairement plus avantageux en phase d'emprunt.
Cas 2 : Patrimoine capitalisé, revenus positifs : Emprunt remboursé, 20 000 € de loyers nets par an. À l'IR (TMI 41 %), vous payez ~11 640 € d'impôts. À l'IS avec amortissement (~8 000 € de charges supplémentaires), le bénéfice tombe à 12 000 € taxé à 15 %, soit 1 800 € d'IS. L'écart est massif mais la revente future coûtera beaucoup plus cher.
La règle de décision
En synthèse : l'IR est adapté aux phases d'endettement et si vous envisagez de revendre à terme. L'IS convient aux patrimoines dégageant des bénéfices importants, dans une optique de capitalisation sur le très long terme sans revente.
Pour piloter votre SCI au quotidien : suivi des loyers, génération de quittances PDF, gestion des déclarations fiscales IR ou IS, managerimmo.fr est conçu pour les propriétaires de SCIs familiales.